En España, la palabra subasta suele asociarse de manera casi automática a los tribunales: ejecuciones hipotecarias, procesos concursales o liquidaciones forzosas de inmuebles que salen a puja tras una situación de impago. Este mecanismo procesal es la subasta judicial, cuya tramitación se canaliza formalmente a través del Portal de Subastas del Boletín Oficial del Estado (BOE).
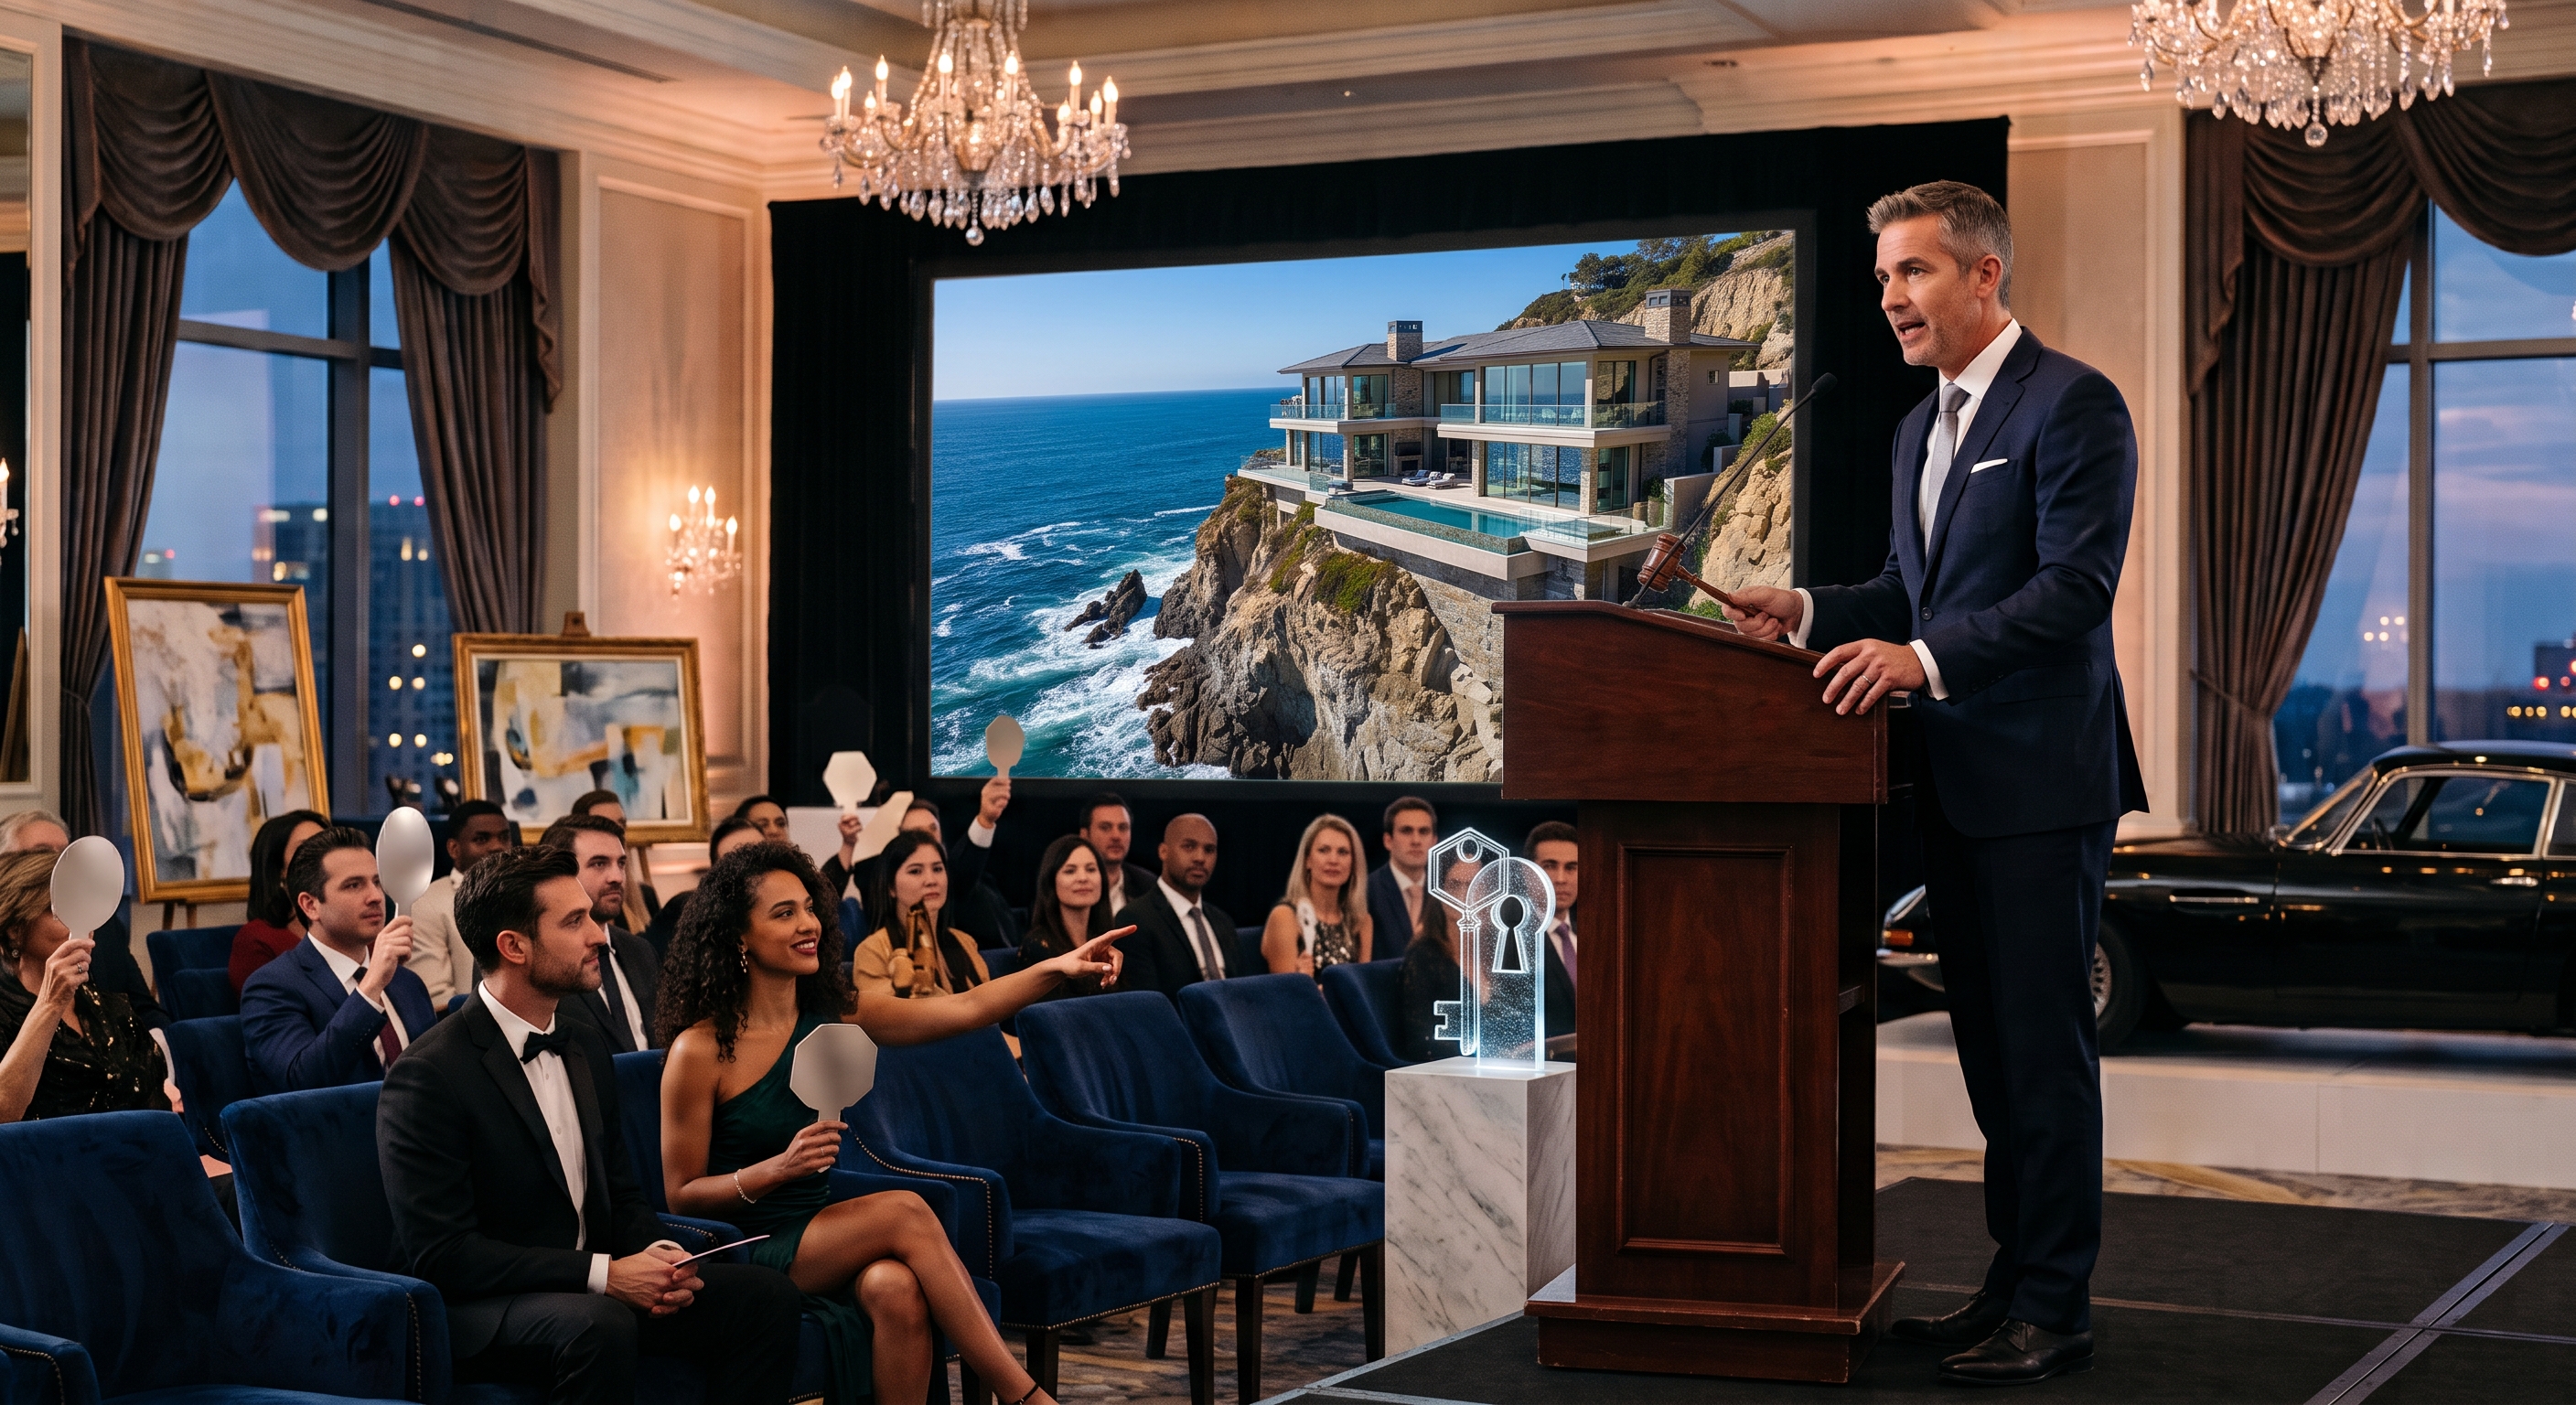
El modelo que analiza este artículo representa exactamente lo opuesto. Una subasta voluntaria de lujo es un proceso estratégico de venta acelerada que el propietario decide abrir de forma proactiva sobre un inmueble libre de cargas en disputa, bajo las condiciones, términos y salvaguardas que él mismo fija en coordinación con sus asesores patrimoniales. En la subasta voluntaria, el propietario elige el instrumento como una herramienta de optimización de capital; no lo sufre.
1. Qué define a la subasta voluntaria de lujo
El formato de subasta voluntaria en el segmento Ultra High Net Worth (UHNW) se apoya en tres pilares estructurales, ninguno de los cuales depende de la urgencia financiera del vendedor, sino del rigor metodológico del mercado.
A. El calendario cerrado (de 60 a 90 días)
Frente a la incertidumbre del mercado convencional —donde una propiedad singular puede lánguida y pasivamente acumular cientos de días en el mercado (Days on Market)—, la subasta voluntaria opera sobre un calendario estricto de inicio y cierre conocido por todos los participantes desde el primer día.
En los programas de venta acelerada especializados, este proceso se comprime en una ventana de 60 a 90 días (que abarca la preparación, la comercialización intensiva y la puja). El calendario cerrado es una regla del formato, no una promesa de resultado: si dentro de esa ventana de tiempo ninguna puja alcanza o supera el precio de reserva fijado, la propiedad no se vende.
B. El precio de reserva (el suelo de valor confidencial)
El precio de reserva es la cifra mínima indispensable por debajo de la cual el propietario no está obligado a vender. Es un dato estrictamente confidencial que solo conocen el propietario y su equipo asesor.
A diferencia de los precios aspiracionales o “de lista” que suelen inflar los portales públicos —generando brechas de negociación (negotiation gap) de más del 30% en zonas prime—, el precio de reserva se fija antes de abrir el proceso a partir de una valoración analítica respaldada por transacciones reales cerradas ante notario, eliminando la especulación.
C. El descubrimiento de precio ( Price Discovery )
En la venta privada convencional, el precio final surge de una negociación bilateral (un comprador frente a un vendedor), donde el comprador es la única fuente de información sobre lo que estaría dispuesto a abonar.
La subasta voluntaria transforma este esquema al multilateralizar la demanda. Diversos compradores internacionales precalificados compiten simultáneamente dentro de la misma ventana de tiempo. El valor real del activo no lo dictamina la opinión de un agente ni la expectativa sentimental del vendedor; lo fija la competencia directa entre inversores reales en tiempo real.
┌────────────────────────────────────────────────────────────────────────┐
│                   MERCADO TRADICIONAL VS. SUBASTA VOLUNTARIA          │
├───────────────────────────────┬────────────────────────────────────────┤
│ Venta Convencional (Bilateral)│ Subasta Voluntaria (Multilateral)      │
├───────────────────────────────┼────────────────────────────────────────┤
│ Plazo incierto (300+ días)    │ Calendario cerrado (60 - 90 días)     │
│ Negociación a la baja (1 a 1) │ Competencia transparente (Varios a 1)  │
│ Precios de lista aspiracionales│ Valoración respaldada por transacciones│
│ Contratos con contingencias   │ Contrato vinculante "As-Is", sin dudas │
└───────────────────────────────┴────────────────────────────────────────┘
2. Cómo se desarrolla el proceso paso a paso
El desarrollo de una subasta voluntaria de lujo se divide en tres fases operativas diseñadas para garantizar la seguridad jurídica de las partes y la máxima tensión competitiva.
Fase 1: Pre-lanzamiento y Due Diligence (Antes de abrir)
- Valoración reservada: Se realiza el estudio técnico de mercado y se acuerda por escrito el precio de reserva entre el propietario y la firma organizadora.
- Carpeta de Due Diligence: Se recopila y audita previamente toda la documentación legal, urbanística, registral y fiscal del inmueble
- Precalificación de postores: Todos los compradores que desean acceder a la documentación confidencial o participar en la puja deben acreditar solvencia económica y depositar una garantía financiera previa en custodia[5][7].
Fase 2: Ventana de comercialización y pujas (Durante el proceso)
- Acceso controlado: Se habilita un periodo de visitas privadas e inspecciones técnicas para los inversores cualificados[7].
- Periodo de licitación: La subasta se abre en la fecha anunciada a través de plataformas digitales o eventos presenciales cerrados.
- Reglas de incremento claras: Las normas de escalado de pujas y las condiciones contractuales se comunican por escrito a todos los participantes, garantizando un entorno transparente e inalterable.
Fase 3: Cierre e hitos transaccionales (Al cierre)
- Si se alcanza o supera el precio de reserva: El inmueble se adjudica automáticamente al postor con la puja más alta. La venta se formaliza ante notario en un plazo habitual de 30 días mediante un contrato irrevocable y sin contingencias de financiación.
- Si no se alcanza el precio de reserva: El propietario no tiene obligación alguna de vender. Conserva su inmueble intacto y, además, obtiene una auditoría objetiva de mercado sobre el nivel de liquidez real que su activo genera en ese momento concreto, lo cual constituye un activo de información de alto valor patrimonial.
3. Matriz de gobierno: qué decide el propietario y qué no
La eficacia de una subasta voluntaria radica en el equilibrio entre el control total del vendedor sobre el marco inicial y la rigidez de las normas durante la ejecución.
Lo que el propietario DECIDE libremente:
- La apertura del proceso: Cuándo lanzar la campaña de comercialización.
- El precio de reserva: El umbral económico mínimo para validar la transacción.
- La aceptación final: La facultad de aceptar o rechazar cualquier oferta que no alcance el suelo fijado de reserva.
Lo que el propietario NO PUEDE modificar una vez iniciado:
- El calendario publicado: Las fechas de inicio y cierre no se pueden alterar arbitrariamente sobre la marcha.
- Las reglas del juego: Las condiciones del contrato, los incrementos de puja y los plazos de cierre no pueden renegociarse a mitad de proceso.
> El valor del formato reside en la certidumbre: los inversores internacionales participan y comprometen capital únicamente porque saben que las reglas son irrevocables y transparentes para todas las partes.
4. Cuándo tiene sentido estratégico implementar este modelo
La subasta voluntaria de lujo no es un instrumento universal para cualquier tipo de propiedad, ni pretende sustituir la intermediación tradicional en todos los supuestos. Es una operación de alta precisión financiera especialmente indicada en los siguientes escenarios:
- Búsqueda de certidumbre temporal: Cuando el propietario o un Family Office requiere liquidez en una fecha determinada (por ejemplo, para reestructuración de carteras de inversión o reinversión en nuevos proyectos).
- Liquidación de herencias y proindivisos: En repartos patrimoniales complejos entre varios herederos o socios, la subasta voluntaria elimina la subjetividad sobre el precio de mercado mediante la validación competitiva transparente.
- Activos singulares de difícil valoración: Propiedades trofeo, villas de autor o fincas históricas donde no existen comparables directos y donde la negociación tradicional corre el riesgo de infravalorar el activo o estancarlo durante años.
La valoración estratégica previa es la herramienta de diagnóstico que determina si el activo reúne las condiciones de singularidad y atractivo necesarias para beneficiarse con éxito de este mecanismo.


